Cambriolage nocturne : quand l’assurance refuse de rembourser 30 000 euros à ses assurés endormis
Dans la chaleur torride de l’été, un couple de la Seyne-sur-Mer a subi un tournant tragique dans leur quotidien. Lors de la nuit du 22 au 23 août 2017, alors qu’ils cherchaient à se rafraîchir, ils n’auraient jamais imaginé qu’une simple ouverture de fenêtre les exposerait à un cambriolage nocturne. Des cambrioleurs déterminés ont profité de cette négligence pour s’introduire dans leur domicile.
Le déroulement du cambriolage et ses conséquences
Ce soir-là, après avoir laissé une baie vitrée entrouverte pour ventiler leur appartement, le couple a cessé toute méfiance. Les malfaiteurs, escaladant le balcon de plus de trois mètres, ont pénétré le domicile, dérobant les clés des voitures garées en bas. Au réveil, le couple a découvert avec horreur non seulement le vol des clés, mais aussi le fait que leurs deux véhicules avaient disparu.
Ils ont immédiatement signalé le sinistre à la police et contacté leur compagnie d’assurance, Avanssur (devenue AXA), dans l’espoir d’obtenir un remboursement. Cependant, la surprise fut de taille lorsqu’ils apprirent que leur demande avait été refusée en raison d’une clause contractuelle.
La clause de refus de remboursement de l’assurance
En effet, la compagnie d’assurance a invoqué l’article 4.4.1 du contrat, stipulant que pour que les vols soient couverts, l’entrée dans le domicile devait être réalisée sans l’accès facilité par une ouverture. Selon leur interprétation, laisser la baie vitrée ouverte signifiait que la condition de sécurité n’avait pas été respectée.
Face à cette situation, le couple a décidé de porter l’affaire devant le tribunal de grande instance de Toulon, arguant que cette exclusion ne devait pas être cachée dans le contrat, mais clairement mise en évidence comme l’exigent les codes des assurances.
Un combat judiciaire qui s’intensifie
Le jugement a finalement été en leur faveur, amenant l’assurance à indemniser le couple à hauteur de 30 000 euros. Toutefois, l’assureur a choisi de faire appel. En avril 2024, la cour d’appel d’Aix-en-Provence a décidé de renverser cette décision, considérant que la fermeture des fenêtres était une condition nécessaire pour la garantie. Cette distinction a permis à l’assureur de s’exempter de son obligation d’indemnisation.
Un ultime recours devant la Cour de cassation
Ne se laissant pas abattre, les époux ont saisi la Cour de cassation. Dans un arrêt rendu en avril 2026, celle-ci a confirmé la décision de la cour d’appel, signifiant que la clause était une simple condition de garantie, renforçant ainsi la position de l’assurance.
Implications pour les assurés
Cette affaire soulève plusieurs questions cruciales pour tous les assurés. La moindre négligence, comme laisser une fenêtre ouverte, peut entraîner un refus de remboursement et des dommages considérables. Voici quelques conseils pour éviter de telles situations :
- Sécurisez toutes les ouvertures : Assurez-vous que toutes vos fenêtres et portes sont fermées et verrouillées, même en été.
- Examinez votre contrat d’assurance : Les conditions d’exclusion doivent être clairement mentionnées et comprises.
- Renseignez-vous sur les garanties : Choisissez une protection habitation adaptée à vos besoins, incluant des options en cas de négligence.
À quoi faire attention lors de la souscription d’une assurance habitation ?
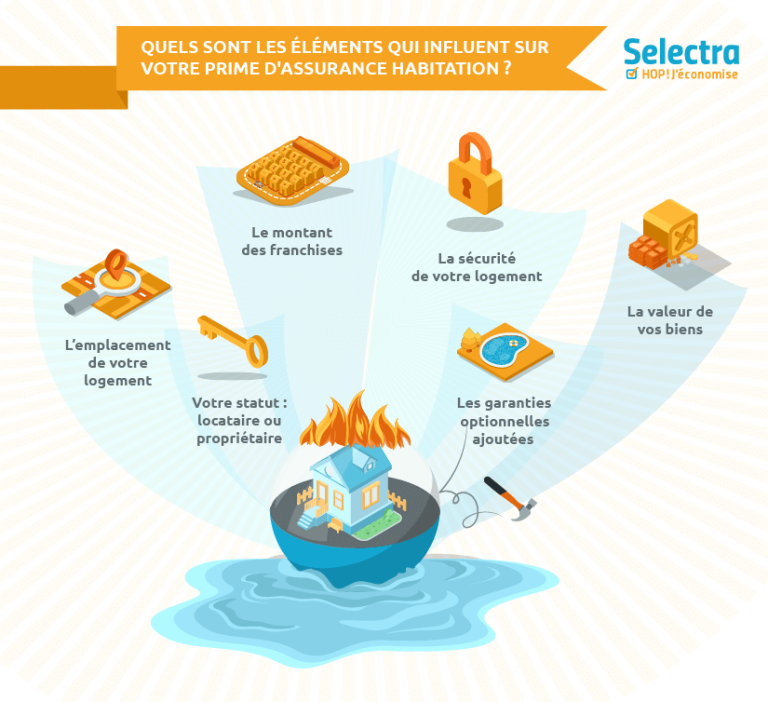
Lors de l’évaluation des options d’assurance, il est crucial de prendre en compte des facteurs tels que :
| Critère | Description | À vérifier |
|---|---|---|
| Conditions de garantie | Éléments couverts par le contrat | Clause d’exclusion comme celle du refus de remboursement |
| Sécurité renforcée | Options pour améliorer la sécurité de votre domicile | Ajouts pour protéger fenêtres et portes |
| Service client | Disponibilité et qualité de l’assistance client | Avis et retours d’expérience d’autres assurés |
Rester informé et vigilant est essentiel en matière de sécurité et de couverture d’assurance. En consultant des ressources comme cet article sur les risques d’assurance habitation, vous pourrez mieux anticiper les besoins de votre sécurité personnelle et de votre patrimoine.
La mésaventure de ce couple illustre parfaitement les enjeux de la litige assurance et souligne l’importance d’une bonne compréhension de son contrat. Les assurés doivent toujours lire attentivement les conditions générales de leur assurance pour protéger leurs intérêts.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Philippe Roussel
Conseiller jeunes permis depuis 17 ans, formateur conduite, expert prévention accidents novices.
Articles similaires

Les régions de France où les tarifs de l'assurance habitation explosent en 2023
À l’approche de 2023, l’inquiétude grandit parmi les ménages français concernant les tarifs de l’assurance habitation. Le défi est de...
Prime d'assurance habitation : pourquoi les tarifs continuent d'augmenter ?
La prime d’assurance habitation, ce coût souvent négligé, prend une ampleur significative dans le budget des ménages. Pourquoi cette tendance...
Assurance habitation en Normandie : les raisons d’un tarif toujours avantageux
La Normandie, avec ses paysages enchanteurs et son patrimoine riche, se distingue également par des offres d’assurance habitation particulièrement intéressantes....
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des ménages ont compromis leur couverture pour alléger leurs dépenses
Assurance habitation : l’impact croissant des hausses tarifaires sur le budget des ménages En 2026,…
Assurance : 42 milliards de sinistres en baisse, une chute spectaculaire des tarifs
La situation du secteur de l’ assurance s’améliore considérablement, avec une diminution significative des sinistres…
Pourquoi l’école exige une attestation d’assurance pour votre enfant : ce que des milliers de parents doivent savoir
À chaque rentrée scolaire, les parents ressentent ce mélange d’excitation et de stress caractéristique. Parmi…
Assurances habitation : les incendies propulsent les tarifs multirisques à la hausse
La situation actuelle des assurances habitation reflète des enjeux de plus en plus préoccupants. Avec…
✍️ Articles du même auteur
Découvrez d'autres articles de Philippe Roussel
Assurance habitation : 10 % des ménages ont compromis leur couverture pour alléger leurs dépenses
Assurance habitation : l’impact croissant des hausses tarifaires sur le budget des ménages En 2026,…
Assurance : 42 milliards de sinistres en baisse, une chute spectaculaire des tarifs
La situation du secteur de l’ assurance s’améliore considérablement, avec une diminution significative des sinistres…
Pourquoi l’école exige une attestation d’assurance pour votre enfant : ce que des milliers de parents doivent savoir
À chaque rentrée scolaire, les parents ressentent ce mélange d’excitation et de stress caractéristique. Parmi…
Comment profiter des offres exclusives sur legrand-immo.fr
Figure-toi que j’ai commencé mon parcours d’achat immobilier comme beaucoup : avec l’impression que tout…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches