Des experts alertent sur une crise imminente du marché de l’assurance habitation : décryptage de la situation actuelle
Le marché de l’assurance habitation traverse une période complexe, marquée par des évolutions profondes qui soulèvent de nombreuses inquiétudes chez les experts du secteur. Alors que des enjeux environnementaux et économiques s’entrelacent, il devient crucial d’analyser les conséquences sur les primes d’assurance et la disponibilité de la couverture. Face à des catastrophes naturelles croissantes et une inflation galopante, les compagnies d’assurance doivent jongler entre rentabilité et responsabilité sociale.
Taux d’augmentation des primes : un impact direct sur les foyers
La demande croissante de couverture face à des aléas climatiques accentue la nécessité d’une réévaluation des tarifs d’assurance. En Californie, par exemple, CSAA Insurance a sollicité une augmentation de 6,9% de ses taux d’assurance habitation, citant l’inflation et la fréquence accrue des incendies de forêt comme principales raisons. Cette annonce est le fruit des nouvelles politiques, connues sous le nom de Sustainable Insurance Strategy, qui visent à ajuster les prix des assurances en fonction des risques futurs plutôt que des sinistres passés.
| Fait | Chiffre | Conséquence |
|---|---|---|
| Augmentation des primes | 6,9% | Moins de ménages couverts |
| Pourcentage de foyers sans assurance | 7% | Vulnérabilité en cas de sinistre |
| Réduction possible pour mesures préventives | Jusqu’à 12,5% | Incentive à la réduction des risques |
La menace des catastrophes naturelles et leur influence sur l’assurance habitation
La montée des catastrophes liées au changement climatique se fait sentir. Les assureurs, tels que Allianz et MMA, adaptent leurs modèles de risques en utilisant des outils de prévision qui tiennent compte de la probabilité croissante d’événements extrêmes. Dans certaines zones particulièrement à risque, comme en Californie et dans d’autres états côtiers, les assureurs se retirent du marché, laissant de nombreux propriétaires face à une situation précaire.
- Hausse des incendies de forêt
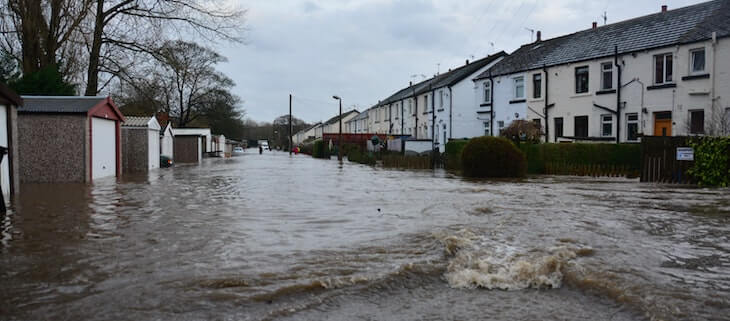
- Inondations saisonnières fréquentes
- Tempêtes et ouragans tirant profit des changements climatiques
Initiatives et ajustements dans le secteur de l’assurance
Pour répondre à cette crise, les compagnies comme MAIF, Macif, et Crédit Agricole Assurances explorent des initiatives visant à encourager les ménages à investir dans des solutions préventives. Ces démarches incluent des réductions de primes pour l’installation de dispositifs d’alerte et de protection contre les incendies, ainsi que pour des modifications paysagées conçues pour atténuer les risques de catastrophes.
| Compagnie d’assurance | Pourcentage de réduction | Mesures incitatives |
|---|---|---|
| CSAA Insurance | Jusqu’à 12,5% | Protection contre les incendies |
| MAIF | Non spécifié | Investissements écologiques |
| Allianz | Évaluations individuelles | Solutions personnalisées |
Vers une résilience accrue du marché de l’assurance
Avec l’impact des événements climatiques sur l’assurance habitation, il devient impératif de stimuler une réflexion collective. Le changement des comportements, que ce soit chez les consommateurs ou les assureurs, pourrait dessiner un avenir plus durable. Les stratégies mises en place pourraient contribuer à renforcer la résilience des assurés et du marché tout entier.
- Investissement dans l’« home hardening »
- Aménagements paysagers préventifs
- Réseaux d’entraide entre assurés
Les enjeux d’une couverture adéquate face à l’évolution des risques
À mesure que les tarifs augmentent, de plus en plus de ménages se retrouvent dans l’incapacité de se couvrir. Le rapport de la Réserve fédérale en 2024 révèle que 43% de ceux qui n’ont pas d’assurance habitation affirment que le coût est prohibitif. Dans des conditions économiques délicates, cela ne fait qu’accentuer le risque d’une véritable crise du marché.
| Statistique | Pourcentage | Implication |
|---|---|---|
| Propriétaires sans assurance | 7% | Vulnérabilité face aux sinistres |
| Pourcentage incapables de payer | 43% | Risque accru d’impayés |
| Augmentation prévue des primes | Variables selon les zones | Inaccessibilité croissante |
Face aux défis à venir, les acteurs majeurs comme Groupama et La Banque Postale Assurances jouent un rôle essentiel en évaluant des programmes d’aide qui pourraient alléger la charge des utilisateurs.
Alternatives et aides disponibles pour les propriétaires
Pour ceux qui peinent à subvenir aux exigences de réussite de l’assurance habitation, Plusieurs ressources sont mises à disposition :
- Comparateurs de polices d’assurance en ligne
- Programmes d’assistance gouvernementale
- Incitations financières pour améliorer la durabilité des foyers
À la lumière de ces développements, la route à parcourir pour stabiliser le marché de l’assurance habitation est encore longue, mais les initiatives actuelles témoignent d’une prise de conscience croissante et d’une volonté d’adaptation face à un futur imprévisible.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Philippe Roussel
Conseiller jeunes permis depuis 17 ans, formateur conduite, expert prévention accidents novices.
Articles similaires
Bientôt, 50 % des Français concernés par cette obligation peu connue qui sécurise votre logement
Dans un contexte où la sécurité de l’habitation devient cruciale, une nouvelle obligation s’impose aux propriétaires en France. D’ici peu,...
Inondations, annulations… saviez-vous que vous êtes souvent déjà protégés sans le savoir ?
Lorsque l’on prépare des vacances, la question de la sécurité et de la protection se pose inévitablement. En effet, les...
Assurance habitation : stratégies efficaces pour alléger vos primes malgré leur hausse
En 2025, l’assurance habitation est devenue un fardeau pour de nombreux ménages. En l’espace de quatre ans, les primes d’assurance...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des ménages ont compromis leur couverture pour alléger leurs dépenses
Assurance habitation : l’impact croissant des hausses tarifaires sur le budget des ménages En 2026,…
Assurance : 42 milliards de sinistres en baisse, une chute spectaculaire des tarifs
La situation du secteur de l’ assurance s’améliore considérablement, avec une diminution significative des sinistres…
Pourquoi l’école exige une attestation d’assurance pour votre enfant : ce que des milliers de parents doivent savoir
À chaque rentrée scolaire, les parents ressentent ce mélange d’excitation et de stress caractéristique. Parmi…
Assurances habitation : les incendies propulsent les tarifs multirisques à la hausse
La situation actuelle des assurances habitation reflète des enjeux de plus en plus préoccupants. Avec…
✍️ Articles du même auteur
Découvrez d'autres articles de Philippe Roussel
Assurance habitation : 10 % des ménages ont compromis leur couverture pour alléger leurs dépenses
Assurance habitation : l’impact croissant des hausses tarifaires sur le budget des ménages En 2026,…
Assurance : 42 milliards de sinistres en baisse, une chute spectaculaire des tarifs
La situation du secteur de l’ assurance s’améliore considérablement, avec une diminution significative des sinistres…
Pourquoi l’école exige une attestation d’assurance pour votre enfant : ce que des milliers de parents doivent savoir
À chaque rentrée scolaire, les parents ressentent ce mélange d’excitation et de stress caractéristique. Parmi…
Comment profiter des offres exclusives sur legrand-immo.fr
Figure-toi que j’ai commencé mon parcours d’achat immobilier comme beaucoup : avec l’impression que tout…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches